Banko paskola – tik vienas iš variantų
Dažniausiai NT pirkimas pradedamas nuo tradicinio banko finansavimo. Tačiau didėjant turimų objektų ir paskolų skaičiui, bankas vertina bendrą įsipareigojimų dydį, pajamas, turimą turtą ir gebėjimą aptarnauti paskolas.
Todėl gali ateiti momentas, kai žmogus turi vertingo NT, gauna nuomos pajamas, tačiau naujam objektui bankas papildomai skolinti nebenori.
Tai nebūtinai reiškia, kad investavimas turi sustoti.
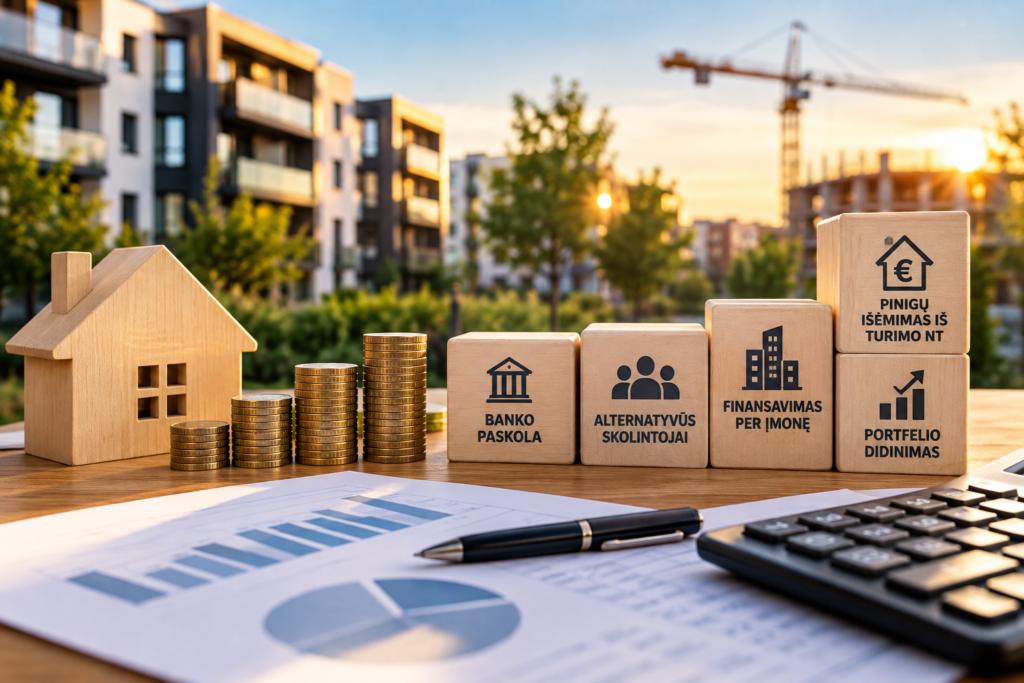
Turimas NT gali tapti finansavimo šaltiniu
Investuotojo turimas turtas nėra tik objektas, generuojantis nuomos pajamas. Jame gali būti sukauptas nuosavas kapitalas.
Pavyzdžiui, jeigu anksčiau įsigyto objekto vertė padidėjo arba buvo grąžinta reikšminga paskolos dalis, galima vertinti refinansavimo ar papildomo finansavimo galimybes.
Taip dalis turte sukaupto kapitalo gali būti panaudota kitam NT įsigyti.
Svarbu suprasti, kad tai kartu didina finansinius įsipareigojimus, todėl reikia vertinti ne vien turto vertę, bet ir pinigų srautą bei paskolos aptarnavimo galimybes.
Finansavimas per įmonę
Aktyviau investuojant į NT gali būti aktualus finansavimas juridiniam asmeniui – pavyzdžiui, mažajai bendrijai ar UAB.
Tokiu atveju finansuotojas gali vertinti ne tik konkretų žmogų, bet ir įmonės veiklą, pajamas, turimą NT, planuojamo projekto ekonomiką bei užstatą.
Tai ypač aktualu investuotojams, kurie nebeperka vieno būsto sau, o sistemingai formuoja NT portfelį.
Alternatyvus finansavimas
Kai bankinis finansavimas netinka, rinkoje egzistuoja ir kiti kapitalo šaltiniai: kredito unijos, sutelktinio finansavimo platformos, privatūs skolintojai bei kiti alternatyvūs finansuotojai.
Toks finansavimas paprastai kainuoja daugiau, todėl svarbiausias klausimas turėtų būti ne „ar man paskolins?“, o:
„Ar šis NT projektas uždirbs pakankamai, kad finansavimo kaina būtų pagrįsta?“
Brangesnė paskola gali būti racionali trumpam projektui, tačiau tapti problema ilgalaikėje investicijoje su nedidele nuomos grąža.
Geras objektas dar nereiškia gero sandorio
Du investuotojai gali nusipirkti identiškus objektus už tą pačią kainą, tačiau jų galutinis rezultatas gali būti visiškai skirtingas.
Vienas gali panaudoti daug savo kapitalo ir turėti nedidelius mėnesinius įsipareigojimus. Kitas – didesnę skolinto kapitalo dalį ir išsaugoti pinigus kitam pirkiniui.
Didesnis finansinis svertas gali pagreitinti portfelio augimą, tačiau kartu padidina riziką.
Todėl prieš perkant investicinį NT verta skaičiuoti ne tik pirkimo kainą ir būsimą nuomą, bet ir:
- kiek reikės nuosavo kapitalo;
- kiek kainuos finansavimas;
- kokia bus mėnesio įmoka;
- kiek liks grynojo pinigų srauto;
- kas nutiks padidėjus palūkanoms ar sumažėjus nuomos pajamoms;
- kaip bus grąžinama paskola, jei objektą teks laikyti ilgiau nei planuota.
Kapitalas turi dirbti, bet rizika turi būti valdoma
NT portfelis dažniausiai auga ne vien iš santaupų. Investuotojai derina nuosavą kapitalą, paskolas, refinansavimą ir kitus finansavimo šaltinius.
Tačiau pats paskolos gavimas nėra tikslas.
Tikslas – įsigyti tokį turtą ir pasirinkti tokį finansavimą, kad investicija išliktų ekonomiškai pagrįsta net pasikeitus rinkos sąlygoms.
Prieš priimant sprendimą verta palyginti ne vien objektus, bet ir skirtingus jų finansavimo scenarijus.
NTsolo.lt – NT objektai, investicinės galimybės ir sprendimai vienoje https://ntsolo.lt/kaip-finansuoti-nt-investicijas-kai-vien-santaupu-nepakanka/

